м. Київ, б-р Т. Шевченка, 31, офіс 8
Відправте нам заявку на консультацію і наші адвокати зв'яжуться з вами. Ми надамо професійну вичерпну консультацію і допоможемо вирішити ваші питання
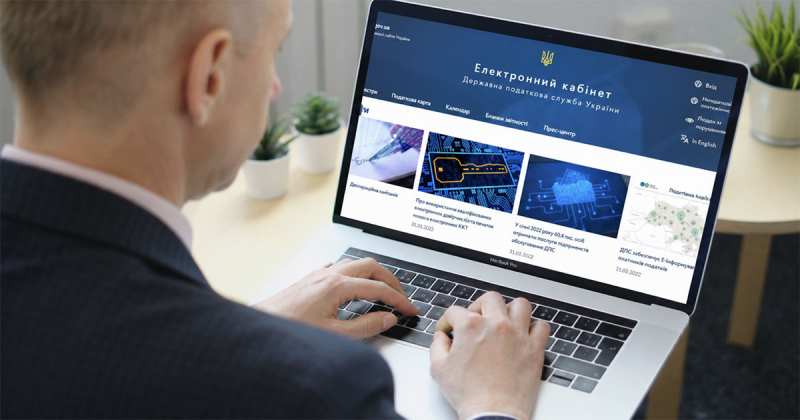
Нещодавно Державна податкова служба повідомила, що менше ніж за рік надіслала платникам понад 40 тисяч інформаційних повідомлень через Електронний кабінет, у яких звернула увагу бізнесу на ризики і можливі невідповідності. У такий спосіб платникам пропонується самостійно перевірити ситуацію, аби уникнути майбутніх порушень і санкцій.
У ДПС відзначили, що такі повідомлення мають виключно інформаційний характер і можуть стосуватися, наприклад:
Як ставитися до таких листів – пояснив керуючий партнер Адвокатського обʼєднання «Скляренко, Сидоренко та партнери» Олександр Скляренко.
«Формально це не акт перевірки, не податкове повідомлення-рішення і не запит про надання документів, – зазначив адвокат. – Але такий лист не варто сприймати як звичайну інформаційну розсилку. Якщо податкова звернула увагу на певний показник, це означає, що платник уже потрапив у ризиковий профіль».
Правова основа цього підходу пов’язана з розвитком податкового комплаєнсу, поняття якого було закріплене у Податковому кодексі Законом № 3813-IX від 18.06.2024. Це система заходів і процедур, що здійснюються контролюючими органами для підвищення рівня добровільного виконання платниками податкових обов’язків та зменшення ймовірності податкового ризику.
Постановою Кабінету Міністрів від 25.07.2024 № 854 було запроваджено експериментальний проект щодо функціонування системи управління податковими ризиками (комплаєнс-ризиками) в ДПС. Його логіка полягає у тому, що податкова не лише реагує на вже встановлені порушення, а й аналізує дані, виявляє ризики та застосовує різні способи реагування.
«Інформаційні повідомлення, які ДПС розсилає через Електронний кабінет, якраз вписуються в цю логіку. Важливо розуміти, що вони не створюють для платника окремого юридичного обов’язку подати пояснення чи документи у визначений строк. Невідповідь сама по собі не буде підставою для штрафу», – пояснив статус повідомлень О.Скляренко.
Водночас, адвокат не радить ігнорувати ці повідомлення. На його думку, відповідь доцільна тоді, коли ризик, на який вказує ДПС, має просте і документально підтверджене пояснення. «Низький виторг може бути пов’язаний із сезонністю, ремонтом, тимчасовим зменшенням діяльності, релокацією, зміною формату роботи або специфікою клієнтських розрахунків. Безготівкові розрахунки можуть бути звичайною бізнес-моделлю, якщо підприємство працює з корпоративними клієнтами або приймає оплату виключно на рахунок, – наводить приклади керуючий партнер АО. – У таких випадках коротка, спокійна і документально вивірена відповідь може знизити ризик подальших претензій. Втім, не варто надавати більше інформації, ніж потрібно для пояснення конкретного ризику, зазначеного у повідомленні».
Якщо ж повідомлення загальне, не містить чітких періодів, сум або конкретних претензій, на думку О.Скляренка, буде достатньо провести внутрішню перевірку без направлення відповіді. Але ця перевірка має бути реальною, а не умовною.
Інша ситуація — коли внутрішній аналіз показує, що ризик небезпідставний. Наприклад, кількість активних РРО чи ПРРО справді не відповідає фактичній кількості працівників, дані щодо виторгу виглядають нелогічно порівняно з витратами, або порядок проведення розрахунків не відповідає обліковій моделі.
«У такому разі потрібно зрозуміти масштаб проблеми, визначити період, документи, відповідальних осіб і можливі способи виправлення. І лише після цього вирішувати, чи варто надавати пояснення, уточнювати звітність, змінювати внутрішні процедури або готуватися до можливої перевірки, – радить адвокат. – Головне правило: не відповідати поспіхом. Невдала відповідь може створити ще більше проблем».
«У податкових відносинах враховується не лише наявність певного обов’язку, а й поведінка платника. Якщо згодом податкова призначить перевірку або поставить додаткові питання, бізнесу буде легше пояснити свою позицію, якщо він зможе показати: повідомлення було отримане, ризик перевірений, документи проаналізовані, висновки зроблені», – резюмував О.Скляренко.

Значний досвід судового захисту та спрямованість на результат дозволяють нам виділити судову практику адвокатського об'єднання як одну з кращих на юридичному ринку. Партнери адвокатського об'єднання Олександр Скляренко та Андрій Сидоренко входять до числа провідних адвокатів України.
Успішних справ
Клієнтів повертається
років у LEGAL 500
Років досвіду
Напишіть ваші контактні дані та питання по якому потрібна консультація. Ми зв'яжимося з вами найближчим часом
Надаємо повний комплекс правових послуг, забезпечуючи юридичну підтримку проєктів у всіх сферах бізнесу